你是不是也试过买那些“稳赚不赔”的量化课程?动辄三四千,教你怎么调参、画回测曲线,结果一实盘就亏。
或者花几百块订阅某平台的“智能策略信号”,结果发现推送的买卖点,比你自己盯K线还滞后两小时。
有些工具号称“全自动”,可后台偷偷接第三方API,数据全传到别人服务器——你连用的是什么指标都搞不清。
它不卖课、不收年费、不推信号。它直接给你17套可运行的策略代码,从MACD到VIX计算器,从伦敦突破到配对交易,全在GitHub上公开。
每套策略都带完整注释,函数入口统一叫main(),参数封装在config.py里。改个symbol、换条时间周期、调下ATR倍数,就能立刻跑起来。
比如你想试试布林带反转策略,不用自己写均线逻辑——项目里bollinger_bands_pattern_recognition.py已经内置了20日SMA+2σ上下轨计算,还自动识别“下轨反弹+RSI超卖”组合条件。
我们50.75%的时间是对的……但100%正确50.75%的时间,就能赚到几十亿。
它替代的不是某一款软件,而是整条付费链路:不用再为「策略思路」付智商税,不用为「回测平台」交月费,也不用为「信号推送」买会员。
比如某知名量化平台的策略回测功能,个人版每月380元;它的同类服务,起步价就要600元/月。而这里,价格直接砍到零。
它替你省掉了什么
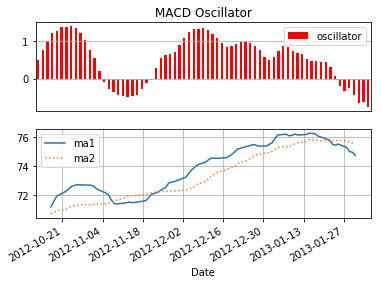
它不提供实时行情推送,也不代你下单。但它把策略验证这件事,拆解成可复现、可替换、可审计的最小单元。
所有数据加载都走本地路径或公开API,比如Yahoo Finance接口调用的是yfinance库,Histdata数据需先下载CSV再放进/data/histdata目录,路径和格式在每个README.md里写得明明白白。
没有黑盒模型,没有加密so文件。连期权波动率计算,都是用Black-Scholes公式手写的Python实现,参数名全是strike_price、time_to_maturity、risk_free_rate。
主要能干这几件事
- 用VIX计算器实时估算市场恐慌情绪,配合期权策略做对冲,不需要订阅Bloomberg终端,数据源来自Yahoo Finance和Histdata,免费可用。脚本会自动抓取SPX指数期权隐含波动率,再反推VIX近似值,输出到vix_output.csv。
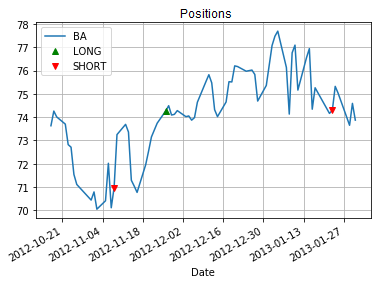
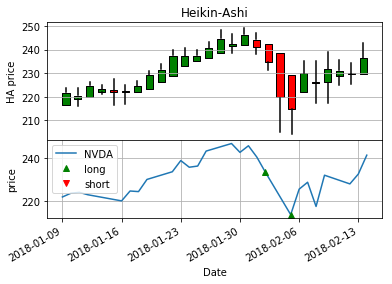
- 自动识别“射击之星”“锤子线”等反转形态,结合RSI和布林带确认信号,生成买卖建议,不是只画个图,而是直接输出带时间戳的交易清单。shooting_star.py会扫描OHLC数据,当上影线长度>实体2倍且收盘接近最低价时标记信号,并写入trades_log.csv。
- 跑伦敦突破策略:每天凌晨4点自动抓取前日高点低点,开盘后一旦价格突破就触发模拟下单,整个流程封装在一个Python脚本里,main函数可直接嵌入你的交易系统。它用的是MT4导出的标准CSV格式,时间列必须叫datetime,价格列必须是open/high/low/close。
- 做商品期货的“双通道突破”(Dual Thrust),参数自动优化,历史回测支持CME和LME数据,不用手动调上下轨系数,也不用到处找主力合约代码。dual_thrust.py默认读取/data/cme/gold.csv,自动识别主力连续合约切换点,避免跳空失真。
- 基于Reddit WallStreetBets热度做“群体智慧”分析,把帖子情绪值转成择时信号,这是它独有的数据源接入方式,别的开源项目基本没这么干。wallstreetbets.py会爬取当日TOP 50帖子标题和评论,用TextBlob算极性得分,再加权平均生成daily_sentiment_index。
- 用蒙特卡洛模拟预测持仓组合的潜在亏损概率,支持自定义波动率和相关性矩阵,不是只给个“最大回撤”,而是生成1000次路径分布图,直观看到风险在哪。monte_carlo_project.py要求输入资产权重、年化波动率、协方差矩阵,输出VaR@95%和尾部损失分布直方图。
上手只要三步
- 去GitHub页面下载整个仓库:github.com/je-suis-tm/quant-trading,点击绿色Code按钮,选Download ZIP,解压到你电脑任意文件夹。
- 确保你已安装Docker(Windows/Mac用户推荐Docker Desktop,Linux用户用sudo apt install docker.io),然后进解压后的文件夹,在终端运行:docker-compose up -d,它会自动拉镜像、装依赖、启动服务。
- 打开浏览器访问 http://localhost:8000,就能看到策略列表页;每个策略都有README说明数据准备方式,比如MACD需要先放好CSV格式的OHLC数据,路径写在config.py里就行。config.py里有sample_data_path = “../data/sample_ohlcv.csv” 这样的示例,照着改就行。
项目信息
je-suis-tm/quant-trading
GitHub
Python quantitative trading strategies including VIX Calculator, Pattern Recognition, Commodity Trading Advisor, Monte Carlo, Options Straddle, Shooti
11.2k
Stars
2.0k
Forks
Python
Apache-2.0