它不是给你一个现成的炒股APP,而是把专业机构用的AI量化平台,直接开源放到了你电脑上。
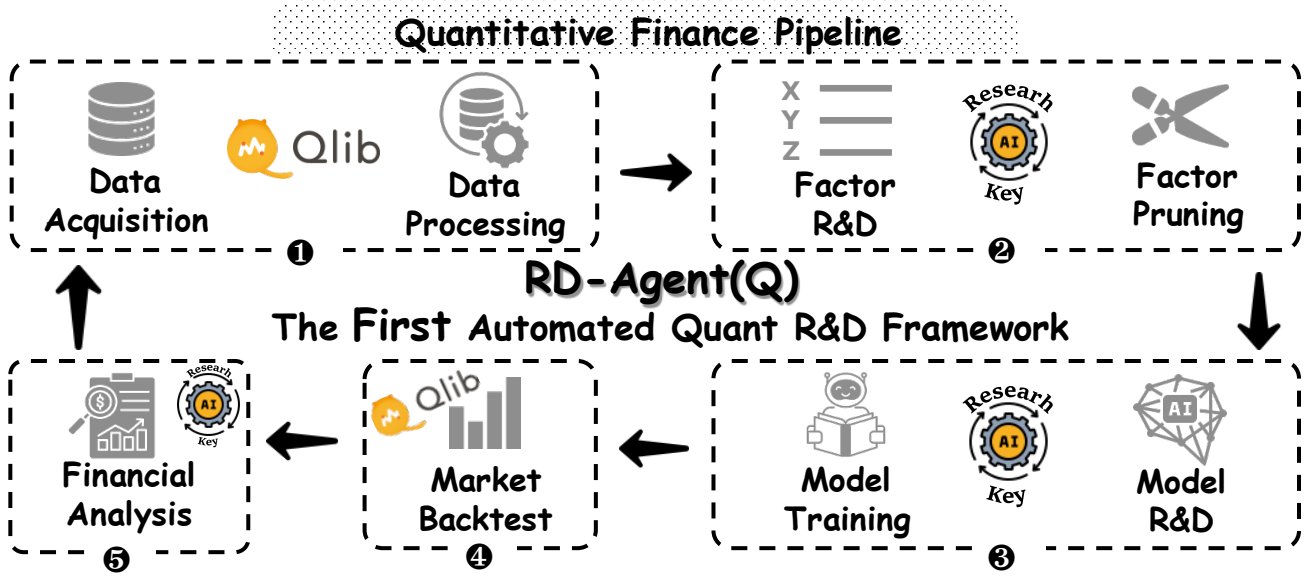
你不用懂Python也能看懂它的作用:自动挖选股因子、训练预测模型、回测策略表现——这些过去只有券商和基金公司才玩得转的事,现在点几下就能跑起来。
它不卖会员、不锁功能、不收年费,连文档都写得比很多付费产品还细。
它替你省掉了什么
它替代的不是某一款具体软件,而是一整套“量化研究外包服务”。比如请人帮你写选股模型,单次报价常在5000到2万元之间;再比如订阅Wind或聚宽的高级数据接口+策略引擎,年费动辄上万。
你花几千块请人调参,它用RD-Agent自动试100种组合
它省掉的是“等结果”的时间成本。传统外包从提需求、改代码、跑回测到出报告,快则一周,慢则一个月。
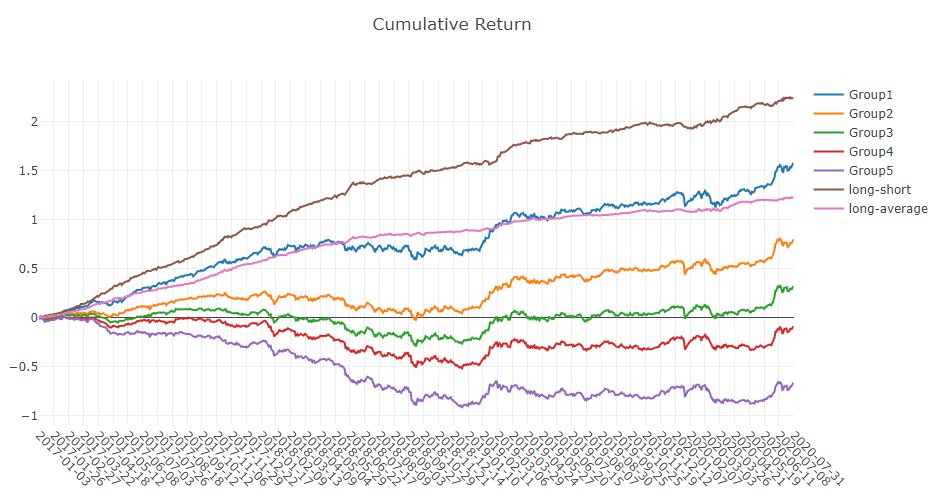
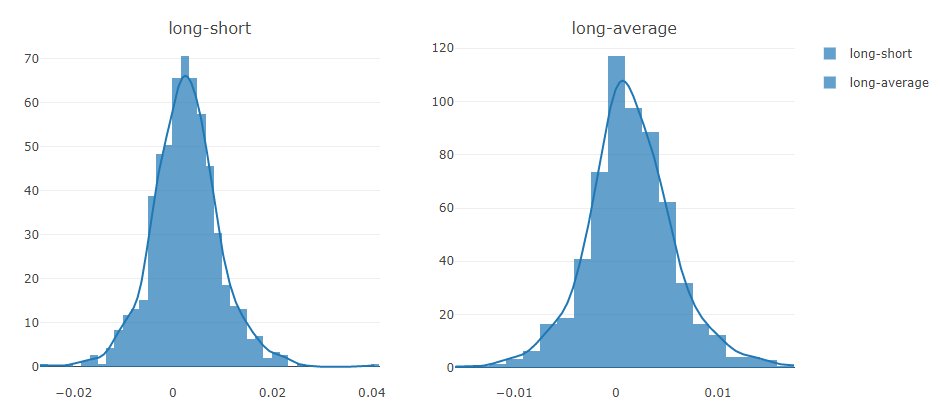
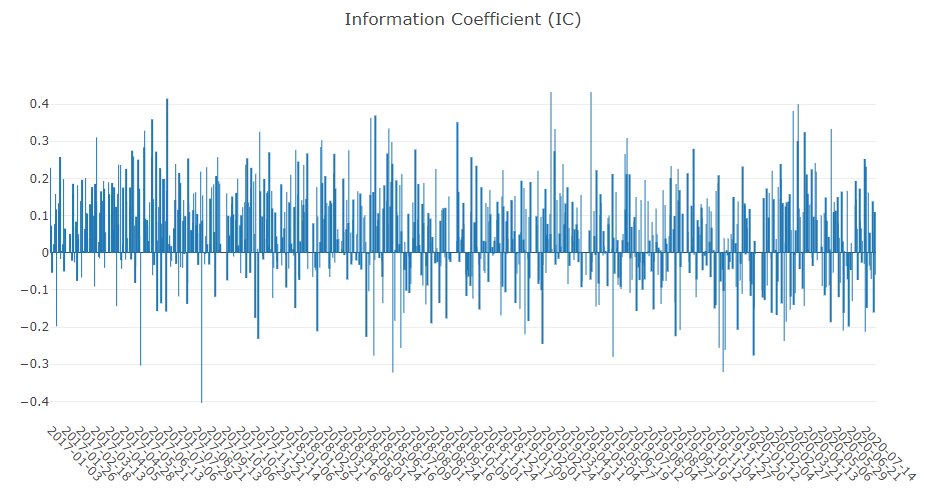
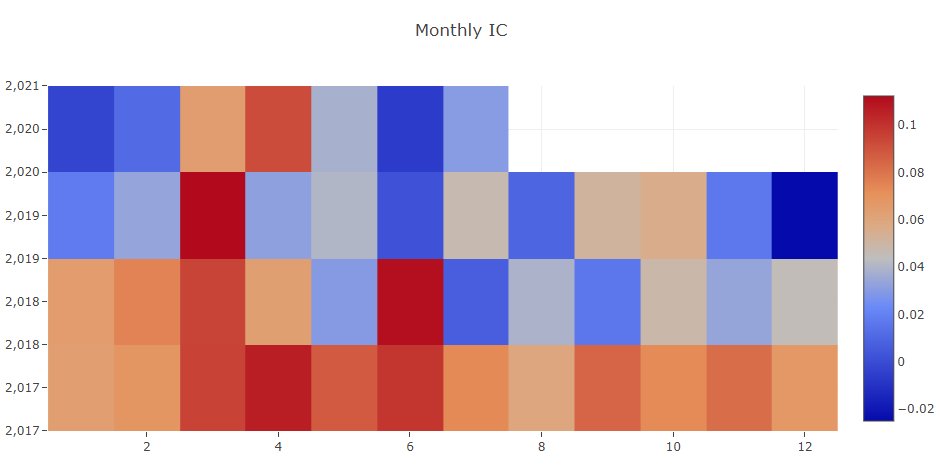
QLib本地装好,当天就能跑通全流程。你改一行配置,两分钟内就能看到新因子在沪深300成分股上的IC值分布图。
价格直接砍到零。
主要能干这几件事
- 自动挖掘股票因子:比如发现“过去30天主力资金净流入+换手率突增”这类组合信号,不用手动翻财报、写公式,RD-Agent能自己读研报、抓数据、生成可回测的因子代码。它会解析PDF格式的券商研报,提取其中提到的财务指标与逻辑关系,并转成QLib支持的表达式语法,比如
Ref($close, -5) / $open > 1.03。 - 训练多种AI模型:支持监督学习(预测涨跌概率)、强化学习(模拟实盘交易决策)、甚至动态市场建模——不是只跑个线性回归,而是真拿神经网络去学市场节奏。内置的KRNN模型会自动对齐不同频率数据,比如把日线行情和分钟级舆情文本做时间对齐后再联合建模。
- 一键回测你的策略:输入买卖逻辑,它自动加载历史行情、计算手续费、考虑滑点,输出夏普比率、最大回撤等专业指标,结果直接生成图表,不用再导出Excel手工算。回测引擎默认启用T+1成交机制,且支持按交易所规则模拟集合竞价撮合过程。
- 复现顶会论文里的模型:KRNN、Sandwich模型等已内置,点开就能跑,不用从零搭环境、调依赖、修bug。官方明确说这些是“生产就绪”的实现。它们的配置模板放在
qlib/contrib/model/目录下,只需修改model.py中第12行的hidden_size参数就能调整网络宽度。 - 用自己数据训练专属模型:支持接入本地CSV或数据库,行情数据、财务数据、舆情文本都能喂进去,模型全程在你电脑里训练,不上传、不联网。只要把数据按
calendar.csv、instrument.txt、feature/子目录结构整理好,运行qlib.data.update_data_to_bin就能导入二进制缓存。 - 把整个研究过程变成可重复的流程:配置文件定义数据源、特征工程、模型结构、评估方式,下次换只股票,改两行参数就能重跑,不怕“上次怎么做的我忘了”。每个实验的元信息,包括Git commit hash、Python版本、GPU型号,都会自动记录进
recorder数据库。
怎么开始用
- 打开浏览器,访问 https://github.com/microsoft/qlib,点右上角绿色“Code”按钮,选“Download ZIP”,解压到电脑任意文件夹。注意别解压进中文路径,否则后续命令可能报错。
- 双击运行文件夹里的 install.bat(Windows)或 install.sh(Mac/Linux),它会自动装好Python环境和所有依赖,全程不用你敲命令。脚本内部调用的是
conda create -n qlib python=3.9,并预装了PyTorch CPU版与LightGBM。 - 安装完打开终端(Windows用CMD,Mac用Terminal),输入 qlib init –source_dir ./data –region cn,它就会自动下载A股基础行情数据,几分钟后就能跑第一个示例策略。该命令实际执行的是
python scripts/get_data.py --target_dir ./data --region cn,数据源来自Yahoo Finance与中国A股公开接口。
项目信息
Qlib is an AI-oriented Quant investment platform that aims to use AI tech to empower Quant Research, from exploring ideas to implementing productions.
⭐
49.6k
49.6k
Stars
🔀
7.8k
Forks
7.8k
Forks
Python
📄
MIT
MIT